Domain todespiloten.de kaufen?
Wir ziehen mit dem Projekt
todespiloten.de um.
Sind Sie am Kauf der Domain
todespiloten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain todespiloten.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Erwerb
Top-Angebote
Produkte zum Begriff Erwerb:
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca Maria KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
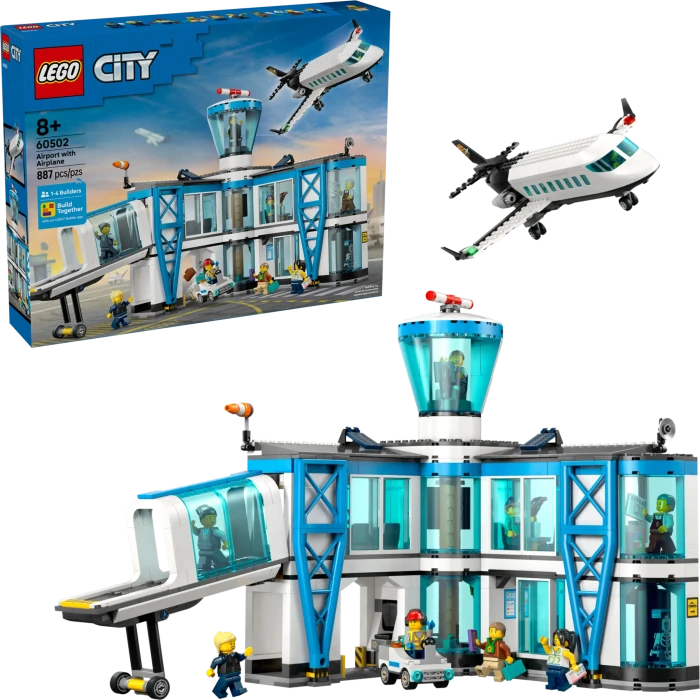
LEGO City 60502 Flughafen mit FlugzeugLEGO-Bausatz - für Kinder, geeignet ab 8 Jahren, Serie: LEGO City, Einführungsjahr: 2026 - Neuheiten, 887 Teile im Paket LEGO CityFlughafen mit FlugzeugFlughafenbausatz und Modellflugzeug für KinderDer LEGO City 60502 Bausatz sorgt für Action und Spaß bei Kindern ab 8 Jahren. Enthält ein ausgeklügeltes Flughafenmodell75,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter


-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **


Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Erwerb:
-
Struktur und Erwerb der englischen Nominalphrase, Fachbücher von Sabine ReichDer vorliegende Band befasst sich mit der Struktur und dem Erwerb der englischen Nominalphrase. Ausgangspunkt sind neuere generative Theorien zur Struktur von Phrasen, insbesondere Steven Abneys DP-Analyse und Noam Chomskys Minimalistisches Programm. Der Schwerpunkt der Arbeit liegt auf der Frage nach dem Status der funktionalen Elemente in der Nominalphrase, insbesondere der Status der Artikel, Demonstrativa und Quantoren. Es werden Thesen zu lexikalischen und funktionalen Kategorien und zur Struktur der Nominalphrase geprüft, und es wird untersucht, welche funktionalen Kategorien eigene Phrasen projizieren. Als Ergebnis wird ein Modell für die Struktur der englischen Nominalphrase und Definitionen der Kategorien 'Determinierer' und 'Quantor' vorgestellt. Anschliessend werden die in der Arbeit gewonnenen Erkenntnisse durch einen Blick auf den Spracherwerb überprüft und ergänzt.119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pedersen:Der Erwerb von Immobilien in D, Ratgeber von William PedersenEin Haus an der dänischen Küste, eine Stadtwohnung in Kopenhagen oder eine Investition in skandinavische Stabilität - der Traum vom Eigentum in Dänemark ist lebendig. Doch wer als Ausländer in diesem geordneten, digitalen und rechtsbewussten Land eine Immobilie erwerben will, betritt einen Markt, der klare Regeln kennt - und diese konsequent anwendet. Dieses Buch bietet eine umfassende, aktuelle und fundierte Darstellung aller rechtlichen, steuerlichen, praktischen und gesellschaftlichen Aspekte rund um den Immobilienerwerb durch Nicht-Dänen. Dabei unterscheidet es präzise zwischen den Rechten und Pflichten von EU-Bürgern und Drittstaatsangehörigen, erläutert Genehmigungserfordernisse, steuerliche Auswirkungen, Besonderheiten des dänischen Grundbuchsystems und die Rolle von Anwälten, Maklern und Behörden. Anschaulich, strukturiert und mit einem Blick für das Relevante bietet das Buch Orientierung für alle, die nicht nur eine Immobilie suchen, sondern ein dauerhaft rechtssicheres Fundament in Dänemark aufbauen möchten - sei es als Wohnsitz, Rückzugsort oder Kapitalanlage. Ein unverzichtbarer Leitfaden für Auswanderer, Investoren, Juristen, Immobilienprofis - und alle, die es ernst meinen mit einem Zuhause im Norden. Bremen University Press hat seit 2005 über 5.000 Fachbücher in verschiedenen Sprachen publiziert. 1. Auflage 2025.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiersch:Der gutgläubige Erwerb von GmbH, Fachbücher von Rachid René WierschDas Fachbuch "Der gutgläubige Erwerb von GmbH-Anteilen" von Rachid René Wiersch bietet eine umfassende Analyse der neuen Vorschrift des § 16 Abs. 3 GmbHG, die seit dem Inkrafttreten des MoMiG am 1. November 2008 den gutgläubigen Erwerb von GmbH-Geschäftsanteilen ermöglicht. Die Untersuchung beleuchtet die konzeptionellen Grundlagen dieser Regelung sowie die Voraussetzungen und die Reichweite der Gutglaubensvorschrift. Ein besonderer Fokus liegt auf der Relevanz dieser Vorschrift für die Due Diligence-Praxis, wobei auch die Frage erörtert wird, ob der Verkehrsschutz de lege ferenda ausgeweitet werden sollte. Dieses Buch richtet sich an Jurist*innen, Studierende und Praktiker*innen im Bereich des Gesellschaftsrechts und bietet wertvolle Einblicke in aktuelle rechtliche Entwicklungen.94,35 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gutgläubiger Erwerb von Patenten (HSP 30), Fachbücher von Franca Maria KniesAusgangspunkt ist die Feststellung, dass die Übertragung sämtlicher untersuchter Patentarten nach der aktuellen Rechtslage an vergleichsweise geringe formale Voraussetzungen geknüpft ist. Ein gesetzlicher Formzwang besteht nicht; die Eintragung eines Inhaberwechsels im Patentregister entfaltet keine konstitutive, sondern lediglich deklaratorische Wirkung. Die Feststellung der materiellen Inhaberschaft, damit der Berechtigung und grundsätzlich auch der Verfügungsbefugnis am Patent gestaltet sich in der Praxis als schwierig, da das Patentregister keinen öffentlichen Glauben geniesst und de lege lata nicht als Rechtsscheinträger fungiert. Hierdurch entsteht erhebliche Unsicherheit über die Inhaberschaft am Patent, was zu erhöhten Transaktionskosten im Übertragungsverkehr führt. Gerade in einer globalisierten Wirtschaft, in der Patente als strategische Assets und insbesondere auch als Kreditsicherungsmittel immer wichtiger werden, ist eine rechtssichere und effiziente Übertragbarkeit unerlässlich. Die Verfasserin gelangt – nicht zuletzt infolge der Erkenntnisse einer rechtsvergleichenden Betrachtung – zu dem Ergebnis, dass eine gezielte Reform, namentlich insbesondere die Aufwertung des Patentregisters zum Rechtsscheinträger sowie die Einführung des gutgläubigen Erwerbs, aus rechtspolitischer und rechtsökonomischer Sicht sachgerecht erscheint.119,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Ist eine Schenkung ein Erwerb?
Eine Schenkung ist grundsätzlich ein Erwerb, da der Beschenkte durch die Schenkung einen Vermögensvorteil erhält, ohne eine Gegenleistung erbringen zu müssen. Im Steuerrecht wird eine Schenkung als Erwerb betrachtet und kann daher unter Umständen schenkungssteuerpflichtig sein. Allerdings gibt es auch Ausnahmen und Freibeträge, die eine Schenkung steuerfrei machen können. Letztendlich hängt es von den jeweiligen Umständen und Gesetzen ab, ob eine Schenkung als Erwerb betrachtet wird. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Erwerb
-
LEGO City 60502 Flughafen mit FlugzeugLEGO-Bausatz - für Kinder, geeignet ab 8 Jahren, Serie: LEGO City, Einführungsjahr: 2026 - Neuheiten, 887 Teile im Paket LEGO CityFlughafen mit FlugzeugFlughafenbausatz und Modellflugzeug für KinderDer LEGO City 60502 Bausatz sorgt für Action und Spaß bei Kindern ab 8 Jahren. Enthält ein ausgeklügeltes Flughafenmodell75,90 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Bryant, Doreen: Der Erwerb des Deutschen im Kontext von MehrsprachigkeitDer Erwerb des Deutschen im Kontext von Mehrsprachigkeit , Dieses Studienbuch gibt zunächst einen Überblick über verschiedene Erwerbsszenarien und den Erwerbsprozess beeinflussende Faktoren. Es folgen differenzierte Einblicke in die deutsche Sprache aus der Perspektive der Lernenden, um potenzielle Schwierigkeiten sichtbar werden zu lassen und um didaktische Handlungsspielräume aufzuzeigen. Der umfassendste Teil des Lehrbuches präsentiert aktuelle sowie "klassische" Erwerbsstudien für insgesamt sechs zentrale Sprachbereiche, dokumentiert dabei die methodische Breite der Erwerbsforschung und regt zum eigenen wissenschaftlichen Arbeiten an. Das Buch richtet sich an Studierende, Referendare, Lehrkräfte sowie Aus- und Fortbildende, die über sprachwissenschaftliche Grundkenntnisse verfügen und sich detaillierte Einblicke in den Erwerb des Deutschen im Kontext von Mehrsprachigkeit wünschen, um ihr sprachdiagnostisches und sprachdidaktisches Handeln auf ein solides Fundament zu stellen. , Druckluftratschenschrauber > Druckluftwerkzeuge , Erscheinungsjahr: 20210712, Produktform: Kartoniert, Titel der Reihe: Narr Studienbücher##, Autoren: Bryant, Doreen~Rinker, Tanja, Seitenzahl/Blattzahl: 391, Keyword: Deutsch als Fremdsprache DaF; Deutsch als Zweitsprache DaZ; Lernersprache Deutsch; Zweitspracherwerbsforschung; Zweitspracherwerbsstudien, Fachschema: Literaturwissenschaft~Linguistik~Sprachwissenschaft, Fachkategorie: Sprachwissenschaft, Linguistik~Fremdsprachenerwerb, Fremdsprachendidaktik, Sprache: Deutsch, Warengruppe: TB/Sprachwissenschaft/Allg. u. vergl. Sprachwiss., Fachkategorie: Literaturwissenschaft, allgemein, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Narr Dr. Gunter, Verlag: Narr Dr. Gunter, Verlag: Narr Francke Attempto Verlag GmbH & Co. KG, Länge: 235, Breite: 169, Höhe: 25, Gewicht: 722, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, eBook EAN: 9783823393221, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kristensen, Tom: AbsturzAbsturz , Tom Kristensen (1893¿1974) schuf mit seinem bis heute bedrohlich funkelnden »Absturz« eine skandinavische Antwort auf die modernen Monumentalromane der 1920er Jahre, von Proust über Joyce und Céline bis zu Musil. Ole Jastrau, ehemals aufstrebender Lyriker, inzwischen Literaturkritiker bei einer liberalen Kopenhagener Tageszeitung, gerät vor unseren Augen aus dem Tritt. Es ist der Nihilismus seiner Zeit, der an ihm nagt, aber noch viel mehr ist es sein maßloser Alkoholkonsum, der ihn in einem unaufhaltsamen Abwärtsstrudel in die Tiefe zieht. Seine Ehe mit Johanne und sein geliebter Sohn Oluf, seine Anstellung bei der Zeitung und seine bürgerliche Stadtwohnung: Nichts hält dem Absturz stand, alles wird für den Rausch aufs Spiel gesetzt. Bei Erscheinen sah sich »Absturz« wütenden Attacken ausgesetzt. Eine »nahezu unerträgliche Schmähschrift« sei es, in der eine »Orgie arroganter Selbsterniedrigung« geschildert werde ¿ gleichzeitig wurde er von Autorenkollegen und der jüngeren Generation gefeiert. Als Schlüsselroman an Kristensens eigenem Leben entlang geschrieben, entwickelt die schnelle, drastische, hellwache Erzählung, die »wahrhaftig ist, ohne wahrheitsgetreu zu sein« (Tom Kristensen), einen ungeheuren Sog. Ulrich Sonnenberg findet in seiner Übersetzung eine bestechend klare Sprache, die durch Alkoholdunst und Zigarrennebel der Hotelbars und Trinkerkneipen Kopenhagens schneidet und mit bitterem Witz den Blick freilegt auf einen Roman, der sowohl ein hellsichtiges Porträt der dekadenten Kopenhagener Gesellschaft als auch eine universelle Studie menschlicher Abhängigkeit und Selbstzerstörung bietet. , Elektromotoren > Elektromotoren & -teile , Erscheinungsjahr: 20230907, Produktform: Leinen, Autoren: Kristensen, Tom, Übersetzung: Sonnenberg, Ulrich, Seitenzahl/Blattzahl: 555, Keyword: Absturz; Alkohol; Dänemark; Gesellschaftlicher Abstieg; Jazz; Journalismus; Kopenhagen; Moderne; Sozialismus, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Text Sprache: ger, Originalsprache: dan, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Guggolz Verlag, Verlag: Guggolz Verlag, Verlag: Guggolz, Sebastian, Länge: 195, Breite: 127, Höhe: 50, Gewicht: 728, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Welche Länder gehören zum innergemeinschaftlichen Erwerb?
Zum innergemeinschaftlichen Erwerb gehören alle Länder der Europäischen Union (EU). Das bedeutet, dass der innergemeinschaftliche Erwerb zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten stattfindet. Dazu zählen beispielsweise Deutschland, Frankreich, Italien, Spanien und alle anderen EU-Länder. Der innergemeinschaftliche Erwerb ist wichtig für den Handel innerhalb der EU und unterliegt speziellen steuerlichen Regelungen, um einen reibungslosen Warenverkehr zu gewährleisten. Welche Länder genau zum innergemeinschaftlichen Erwerb gehören, wird durch die Mitgliedschaft in der EU bestimmt. **
-
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb?
Wer zahlt Umsatzsteuer bei Innergemeinschaftlichem Erwerb? Beim Innergemeinschaftlichen Erwerb zahlt grundsätzlich der Erwerber die Umsatzsteuer. Der Lieferant oder Verkäufer muss jedoch nachweisen, dass der Erwerb tatsächlich innerhalb der EU stattgefunden hat, um von der Umsatzsteuer befreit zu werden. Der Erwerber muss die Umsatzsteuer in seinem Heimatland anmelden und abführen. Es gelten spezielle Regelungen und Nachweispflichten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. Es ist wichtig, sich mit den steuerlichen Vorschriften im jeweiligen Land vertraut zu machen, um mögliche Fehler oder Strafen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.